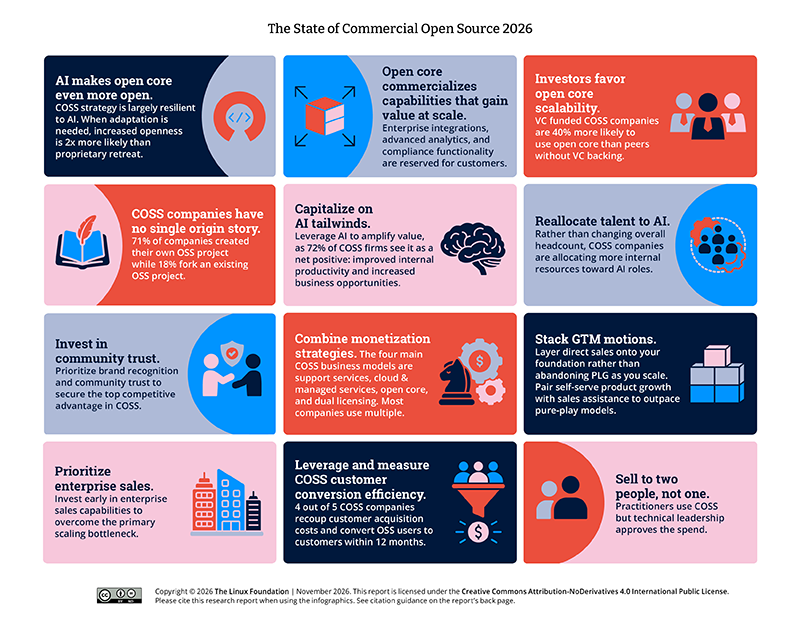
La mayoría de las empresas que viven del código abierto no dependen de un solo modelo de negocio: la mediana combina dos, el soporte sigue siendo la principal fuente de ingresos y la nube gestionada gana peso a medida que crecen. Son conclusiones de The State of Commercial Open Source 2026, la segunda edición del informe que elaboran LF Research, el brazo de investigación de la Linux Foundation, y el fondo europeo Serena. El estudio encuestó entre marzo y junio de 2026 a 225 fundadores y directivos, con un margen de error de ±6 % al 95 % de confianza, y un 35 % de ellos tiene su sede en la Unión Europea.
Las claves del informe sobre el código abierto comercial en 20 segundos
- El soporte es la mayor línea de ingresos en el 38 % de las empresas; la nube gestionada, en el 24 %.
- El 64 % usa licencias permisivas, aunque copyleft y source-available pesan más en las empresas maduras.
- El 77 % de las que lo miden firma su primer contrato de pago en menos de 12 meses.
- El 72 % ve la IA como un impulso neto para su negocio.
El informe lo firman Sam Boysel, de la Linux Foundation, Anni Lai, de LF AI & Data Foundation, y Matthieu Lavergne, de Serena, con prólogo de Stormy Peters, de AWS. Lo patrocinan AWS, CNCF, Futurewei, LF AI & Data y Red Hat, y los datos están publicados en abierto en Zenodo. Tony Wasserman lo enmarcaba el 11 de noviembre en el blog de la Linux Foundation dentro de una historia larga, que va del shareware y las licencias de BSD a la compra de MySQL por 1.000 millones de dólares en 2008, la operación que, en sus palabras, demostró el valor del código abierto comercial y atrajo al capital riesgo.
La muestra es variada. El 36 % de las empresas tiene sede en Estados Unidos, el 35 % en la UE, el 8 % en China y el 5 % en Reino Unido. El 35 % se financia con recursos propios, un 16 % cotiza en bolsa y el resto se reparte entre rondas de capital riesgo y capital privado. El 54 % tiene menos de 50 empleados, el 43 % factura menos de un millón de dólares en ingresos recurrentes anuales y la mediana está en tres millones. El informe no analiza por separado a las empresas europeas.
Varios modelos a la vez, y la nube cuando se crece
Los modelos más usados son el soporte y los servicios profesionales (alrededor del 62 %), la nube gestionada o SaaS (49 %), el open core (43 %), la doble licencia (25 %) y la formación y certificación (24 %). Cuando se pregunta por la mayor fuente de ingresos, el soporte encabeza con un 38 %, seguido de la nube gestionada (24 %), el open core (18 %) y la doble licencia (9 %). La mediana de empresas combina dos modelos; un 35 % usa solo uno y un 33 % tres o más.
El open core casi nunca va solo: el 72 % de quienes lo usan también vende nube o soporte, y solo un 19 % lo aplica en estado puro. La nube gestionada, en cambio, crece con el tamaño: la ofrece el 35 % de las empresas por debajo de 5 millones de dólares de ingresos anuales y el 66 % de las que superan los 20. En precios domina el pago por uso (46 %), por delante de los niveles (42 %), las licencias por usuario (28 %) y la tarifa plana (28 %).
Entre las empresas con open core, las funciones que más se reservan para la versión de pago son las integraciones empresariales y los acuerdos de nivel de servicio (63 % cada una), la analítica avanzada (49 %), la auditoría y el cumplimiento (48 %) y el inicio de sesión único, el control de acceso por roles y la alta disponibilidad (40 % cada una). El informe resume el criterio en una regla: dejar abierto lo que necesita un equipo y cobrar lo que necesita una organización grande con muchos equipos.
Licencias: permisivas en la base, más restrictivas al madurar
El 64 % de las empresas usa licencias permisivas como MIT, Apache 2.0 o BSD, la opción mayoritaria en todas las fases. El copyleft fuerte (GPL o AGPL) aparece en el 30 %, las licencias source-available como BSL, SSPL o Elastic en el 20 % y el copyleft débil (LGPL o MPL) en el 13 %. Al comparar fases, el copyleft pasa del 27 % en las empresas jóvenes al 43 % en las maduras, y el source-available del 15 % al 25 %.
Los autores advierten de que es una comparación entre empresas distintas en un mismo momento, no un seguimiento de cambios de licencia, así que no demuestra que las compañías endurezcan sus licencias al crecer. También señalan que, cuando una empresa adapta su estrategia, abre más su núcleo con el doble de frecuencia que lo cierra.
La financiación marca diferencias. El 53 % de las empresas respaldadas por capital riesgo usa open core, frente al 38 % del resto, y estas tienden también a combinar el crecimiento basado en producto con ventas asistidas y a centrarse en el mercado medio. Las que no tienen capital riesgo se apoyan más en el soporte y en clientes grandes.
Cuánto se tarda en facturar y qué aporta la IA
Entre las empresas que lo miden, el 77 % cierra su primer contrato de pago en menos de un año y el 79 % recupera el coste de adquisición de clientes en ese plazo. La conversión de usuarios gratuitos a clientes tiene una mediana de entre el 2 % y el 5 %. El informe insiste en un problema de medición: el 38 % no mide esa conversión, el 42 % no sabe cuánto tarda en firmar el primer contrato y el 25 % no calcula el periodo de recuperación del coste de adquisición. El mayor reto declarado es construir una capacidad de venta empresarial (47 %), seguido de convertir usuarios gratuitos en clientes (43 %), y es también la principal prioridad para los próximos 24 meses.
La comunidad sigue siendo el activo diferencial. La confianza y el reconocimiento de marca son la primera ventaja competitiva para el 57 %. Aun así, en el 53 % de las empresas menos del 10 % de las contribuciones llega desde fuera, y el 71 % comercializa un proyecto que creó él mismo.
Sobre la IA, el 72 % de las empresas ve un efecto neto positivo, el 20 % neutral y el 8 % negativo. El valor llega sobre todo como productividad interna (73 %), por delante de nuevos casos de uso (46 %) y nuevas palancas de monetización (39 %). En plantilla, el 38 % ha aumentado los puestos ligados a IA y el 24 % ha reducido los demás. Para sus productos, el 53 % usa API de modelos propietarios de terceros, frente al 32 % que ajusta modelos abiertos. Wasserman, en su artículo, señala que el papel de la IA en el código abierto comercial todavía es incierto.
El informe contiene algunas discrepancias internas entre texto y tablas, por ejemplo en el porcentaje de proyectos que nacen de una bifurcación, por lo que conviene leer las cifras como tendencias de una muestra de 225 empresas, no como datos del sector completo.
Preguntas frecuentes
¿Quién elabora The State of Commercial Open Source 2026?
LF Research, de la Linux Foundation, junto con el fondo Serena. Es la segunda edición y se basa en una encuesta a 225 fundadores y directivos.
¿Cuál es el modelo de negocio más rentable en el código abierto?
El soporte es la mayor fuente de ingresos para el 38 % de las empresas, aunque la mayoría combina dos o más modelos y la nube gestionada gana peso al crecer.
¿Qué licencias usan las empresas de código abierto?
El 64 % usa licencias permisivas, el 30 % copyleft fuerte, el 20 % source-available y el 13 % copyleft débil; muchas combinan varias.
Fuentes: