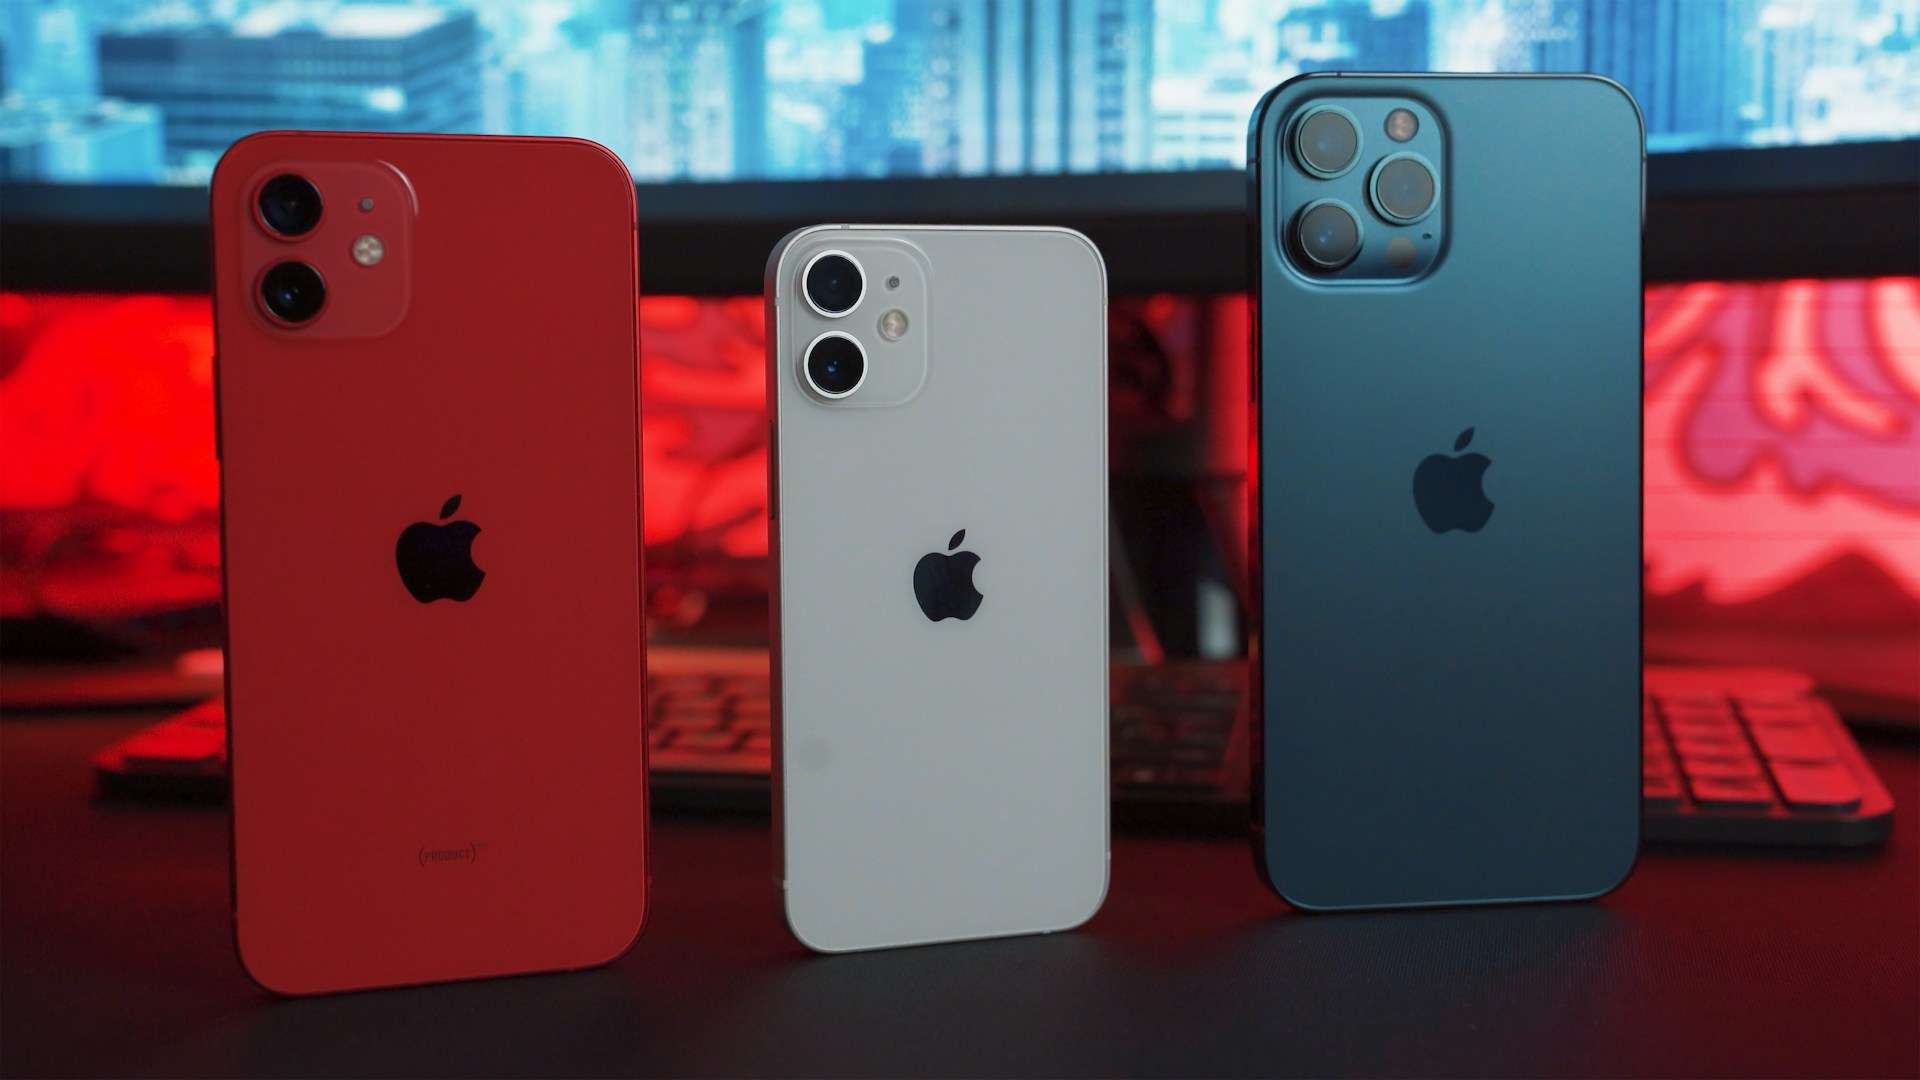
Apple ha superado a Samsung como la marca con mayor cuota dentro del canal de operadores de smartphones en Europa durante el segundo trimestre de 2026. El cambio llega en un mercado que cayó un 8 % interanual, pero donde las ventas a través de operadores resistieron mejor, con un descenso del 4 %, frente al 11 % del mercado abierto.
Las claves del canal de operadores de smartphones en 30 segundos
- Apple pasó del 33 % al 37 % de cuota entre los operadores europeos en un año.
- Samsung cayó del 39 % al 34 % y perdió el liderazgo que tenía en Q2 de 2025.
- El canal de operadores creció del 35 % al 36 % del mercado frente al mercado abierto.
- vivo aumentó sus ventas un 90 % y Motorola un 27 % interanual en este canal.
- La presión sobre los precios de la memoria está golpeando especialmente a los smartphones económicos.
Los datos proceden del Europe Channel Share Tracker de Counterpoint Research y dibujan una evolución diferente según el canal de venta. Mientras el mercado europeo de smartphones afronta una contracción general, los operadores están perdiendo menos volumen y, por tanto, ganando peso relativo.
Para el sector tecnológico, el dato es relevante porque la distribución está reflejando también el cambio en la composición del mercado. Los operadores tienen una exposición mayor a smartphones de gama alta, mientras que las tiendas y distribuidores del mercado abierto concentran una parte más importante de los modelos económicos.
La crisis de la memoria cambia el reparto del mercado
El segundo trimestre de 2026 terminó con un descenso del 8 % en las ventas totales de smartphones en Europa. Pero la caída no fue homogénea.
Las ventas realizadas mediante operadores bajaron un 4 % interanual. En el mercado abierto, el retroceso llegó al 11 %. Como consecuencia, el canal de operadores aumentó su participación del 35 % al 36 % entre Q2 de 2025 y Q2 de 2026.
Counterpoint Research relaciona este comportamiento con la presión que está sufriendo la gama baja debido a la crisis de precios de la memoria.
El efecto es importante porque los smartphones económicos tienen una presencia mayor en el mercado abierto. Cuando los costes de memoria presionan sobre el precio final de estos dispositivos, fabricantes y distribuidores tienen menos margen para mantener ofertas competitivas.
Los operadores parten de una composición diferente. Una parte importante de sus ventas se realiza mediante contratos y financiación, lo que facilita la comercialización de terminales de precio más elevado. Por eso, el deterioro de la gama baja tiene un impacto relativo menor sobre este canal.
Jan Stryjak, Associate Director de Counterpoint Research, señala que las ventas de smartphones a través de operadores están más orientadas hacia las gamas altas y hacia marcas como Apple, Samsung y Google.
El resultado es una paradoja dentro de un mercado en contracción: los operadores también venden menos teléfonos, pero pierden menos volumen que el mercado abierto.
Apple cambia el liderazgo frente a Samsung
La evolución de Apple y Samsung es el dato más llamativo del informe.
En el segundo trimestre de 2025, Samsung controlaba el 39 % de las ventas de smartphones a través de operadores en Europa, frente al 33 % de Apple. Un año después, Apple alcanzó el 37 %, mientras Samsung bajó al 34 %.
El resultado coloca a Apple tres puntos por delante de Samsung dentro de este canal.
Conviene separar este dato de la cuota total del mercado europeo de smartphones. Counterpoint está midiendo aquí específicamente el canal de operadores, por lo que el 37 % de Apple no representa el porcentaje de todos los smartphones vendidos en Europa.
La evolución sí refleja la fortaleza de Apple en un canal donde los dispositivos premium tienen mayor presencia. También muestra cómo la presión sobre los terminales económicos puede alterar el peso relativo de las marcas aunque el mercado completo esté vendiendo menos unidades.
Samsung, por su parte, mantiene una presencia muy importante entre los operadores, pero su cuota cayó cinco puntos porcentuales en la comparación interanual analizada por Counterpoint.
vivo y Motorola aceleran entre los operadores
El cambio no se limita a Apple y Samsung. Counterpoint identifica a vivo y Motorola como los fabricantes que más rápido crecieron en el canal de operadores durante Q2 de 2026.
vivo registró un crecimiento interanual del 90 %, mientras Motorola aumentó sus ventas un 27 %. Son incrementos muy superiores a la evolución general del mercado, aunque parten de posiciones diferentes a las de Apple y Samsung.
También hay un cambio respecto al año anterior. En Q2 de 2025, Google y HONOR eran los fabricantes que destacaban por su crecimiento en el canal de operadores.
El movimiento apunta a la importancia de los acuerdos comerciales y del posicionamiento de producto con las compañías de telecomunicaciones. Un fabricante puede aumentar rápidamente su presencia en este canal si consigue colocar sus modelos en las ofertas de determinados operadores.
Counterpoint señala precisamente el posicionamiento de vivo y Motorola con operadores europeos como uno de los factores detrás de su evolución.
El mercado abierto todavía tiene margen para reaccionar
La tendencia no está necesariamente cerrada para los próximos trimestres. Counterpoint Research espera que el canal de operadores continúe ganando cuota frente al mercado abierto mientras la gama baja siga afectada por los precios de la memoria.
Pero existe un factor que puede limitar esa ventaja: las promociones.
La consultora observa un aumento constante de la actividad promocional de los distribuidores independientes frente a los operadores. Los descuentos pueden compensar parcialmente las subidas de precios y dar un nuevo impulso a las ventas fuera del canal de operadores.
Para los fabricantes, esta evolución plantea un escenario en el que la distribución vuelve a ser tan importante como la propia demanda. El mismo smartphone puede encontrar condiciones comerciales muy diferentes dependiendo de si se vende asociado a una tarifa, mediante financiación o directamente en una tienda.
La situación también puede afectar de forma diferente a las distintas gamas. Los fabricantes con una fuerte exposición a los terminales económicos están más expuestos a la presión sobre los componentes de memoria, mientras que las marcas con mayor presencia en la gama premium tienen una posición relativamente más protegida dentro del canal de operadores.
El informe de Counterpoint no apunta a una recuperación inmediata del mercado europeo. Su previsión es que los operadores sigan ganando participación durante los próximos trimestres si continúa la presión sobre la gama baja.
La fotografía del segundo trimestre deja así un mercado europeo de smartphones más débil, pero también más polarizado. Los operadores están resistiendo mejor que el mercado abierto, Apple ha desplazado a Samsung del primer puesto dentro de este canal y fabricantes como vivo y Motorola están ganando terreno.
El factor tecnológico que está detrás de parte de este movimiento no está en las redes ni en las prestaciones de los teléfonos, sino en un componente básico para fabricarlos: la memoria. Mientras sus precios sigan presionando especialmente a los modelos económicos, la estructura de ventas puede continuar favoreciendo a los canales y fabricantes con mayor exposición a dispositivos de precio elevado.
Preguntas frecuentes
¿Apple ya vende más smartphones que Samsung en Europa?
Counterpoint Research sitúa a Apple por delante de Samsung específicamente en el canal de operadores durante Q2 de 2026. Apple alcanzó el 37 % y Samsung el 34 %.
¿Por qué los operadores están ganando cuota en Europa?
Las ventas mediante operadores están más orientadas hacia smartphones de gama alta. La fuerte caída de los modelos económicos está afectando más al mercado abierto, por lo que los operadores pierden menos volumen.
¿Qué marcas de smartphones están creciendo más entre los operadores?
vivo registró un crecimiento interanual del 90 % y Motorola del 27 % durante el segundo trimestre de 2026, según Counterpoint Research.
¿Qué papel tiene la crisis de la memoria?
La presión sobre los precios de la memoria está afectando especialmente a los smartphones de gama baja. Esto perjudica más al mercado abierto, que tiene una mayor exposición a estos dispositivos.